Comment parler d'argent aux enfants — Conseils de l'équipe de Westath
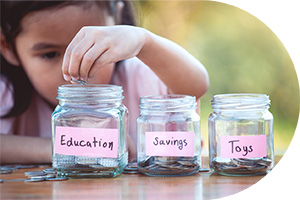
Que faire lorsque votre enfant demande un cadeau coûteux ? Que devrait-il faire de l’argent gagné lors de son premier baby-sitting ? Comment lui faire comprendre l’importance de la générosité envers les plus démunis ?
Élever des enfants n'est jamais simple, et la situation se complique encore davantage lorsque les questions d'argent sont abordées à table. Pour vous aider à relever certains de ces défis – et peut-être à entamer des conversations importantes sur l'argent avec vos enfants – nous avons interrogé les employés de Wespath afin de savoir ce qu'ils enseignent à leurs enfants en matière de finances.
Quelques tendances se sont dégagées de leurs réponses — le bonheur vient des relations, pas de l'argent ; il faut éviter les mauvaises dettes ; et il est important d'utiliser son argent pour aider les autres — mais la grande diversité des réponses suggère qu'il n'existe pas de méthode unique pour inculquer des connaissances financières à ses enfants.
Nous espérons que ces histoires vous donneront matière à discussion et à expérimenter avec vos propres enfants. Cliquez sur les tranches d'âge ci-dessous pour découvrir les histoires.
Conseils pour les élèves du primaire et du collège
 Johara Farhadieh ; Directrice adjointe des investissements
Mon mari et moi souhaitons inculquer à nos enfants le sens des responsabilités financières et souligner l'importance de l'épargne. Notre fils aîné, âgé de 6 ans, nous a demandé de lui acheter une console de jeux vidéo Nintendo Switch pour son anniversaire en novembre. Plutôt que de la lui offrir, nous avons trouvé un compromis : s'il parvenait à économiser suffisamment d'argent, il en serait l'heureux propriétaire. Durant l'été, il a organisé un stand de limonade et a mis de côté ses gains. Au fil de l'année, nous avons calculé la somme manquante et réfléchi à des moyens pour qu'il puisse gagner de l'argent. À Thanksgiving, il a organisé un spectacle de magie. Grâce à la vente de deux billets VIP pour grands-parents à 115 $ chacun, il a atteint son objectif financier juste à temps pour son anniversaire. Cependant, au milieu de la joie de posséder sa Nintendo Switch tant convoitée, une réalité l'a frappé : ses économies étaient épuisées, et il ne pouvait plus s'offrir d'autres jeux ou des manettes supplémentaires. Cela a suscité une discussion après l'achat sur l'importance de l'épargne à long terme, afin de lui faire comprendre que la planification financière va au-delà de la simple satisfaction immédiate.
 Joe Halwax ; Directeur général, Services d'investissement institutionnel
Avec l'aide de la pasteure de jeunesse de notre église, la révérende Barbara Javore, ma femme et moi avons toujours parlé à nos deux filles, depuis leurs 5 ou 6 ans, de l'importance de construire une vie riche de sens et d'objectifs, et de leur faire comprendre que le bonheur se trouve dans les relations humaines, et non dans l'argent. Je leur dis toujours : « À quoi bon avoir un grand bateau sur le lac Michigan si vous n'avez pas d'amis avec qui en profiter ? » Depuis l'âge de 10 ans environ, nous les encourageons aussi à épargner l'argent qu'elles reçoivent pour leurs anniversaires ou pour des gardes d'enfants. J'ai accepté de doubler la somme qu'elles déposent sur leurs comptes d'épargne, à condition qu'elles ne puissent pas la dépenser avant leurs études supérieures. C'est une excellente motivation.
 Eileen Kane ; Directrice financière et stratégique
En commençant par l'argent qu'elle recevait en cadeaux ou qu'elle gagnait en faisant du babysitting, j'ai encouragé ma fille à toujours avoir un budget et à s'assurer que ce budget prenne en compte trois catégories principales : les dépenses quotidiennes ; l'épargne à court terme, qu'il s'agisse d'urgences ou de choses qu'elle souhaite acheter ; et les investissements à long terme.
 Bill Kavanaugh ; directeur général des opérations
J'ai donné des conseils financiers à mes trois enfants dès leur plus jeune âge. Cela commençait par un argent de poche de base, avec la possibilité d'en gagner davantage grâce à des récompenses comme de bonnes notes ou des tâches ménagères supplémentaires.
Mes conseils à mes enfants s'articulaient autour de ces points clés :
1. L'argent est un outil. Comme tout outil, bien utilisé, il facilite la vie. Mal utilisé, il peut être dangereux.
2. Dépensez moins que vous ne gagnez. Si vous voulez dépenser plus, gagnez plus.
3. Il existe une dette acceptable (un prêt hypothécaire déductible) et une dette inacceptable (cartes de crédit, etc.).
4. L'argent ne fait pas le bonheur. Ce sont la famille et les relations qui y contribuent. En revanche, une mauvaise gestion de l'argent peut être source de grand malheur.
5. Ayez toujours l'équivalent de six mois de dépenses courantes en liquidités (sur un compte d'épargne, par exemple) pour faire face aux imprévus. Investissez judicieusement vos excédents de trésorerie. Commencez dès maintenant, car la valeur temporelle de l'argent est un facteur déterminant.
 Sylvia Poniecki ; Directrice, Investissements à impact
Mon mari et moi sommes tous deux enfants d'immigrés et les premiers de nos familles à obtenir un diplôme universitaire. Nous avons toujours été très ouverts avec nos deux filles sur les sujets de l'éducation, de l'argent et des finances. Nous avons probablement commencé à leur en parler vers l'âge de 9 ou 10 ans. Nous leur rappelons d'apprécier ce qu'elles ont dans la vie, car beaucoup de gens n'ont pas accès à des choses essentielles comme un logement décent ou une bonne école. Pour ma part, les discussions sur l'argent sont souvent l'occasion de leur expliquer mon métier. Parmi les conseils que nous leur avons donnés au fil des ans : ne dépensez pas votre argent dès que vous le recevez, épargnez régulièrement car cela porte ses fruits, et aidez votre communauté et les personnes dans le besoin lorsque vous le pouvez.
Conseils aux adolescents
 Cynthia Dopke ; Responsable des relations avec les églises
J'ai essayé d'apprendre à ma fille adolescente à gérer son argent avec sagesse et à réfléchir avant d'acheter quoi que ce soit. Elle prend le temps de bien peser le pour et le contre avant de dépenser son argent pour des choses – vêtements, objets de collection ou autres – qui peuvent paraître attrayantes mais qui ne représentent pas un bon investissement. Je l'ai aussi encouragée à économiser pour s'offrir ce qu'elle désire vraiment, ce qu'elle fait. Avec mon aide, elle gère son compte bancaire depuis plusieurs années. Aujourd'hui, je l'incite à privilégier les activités qui lui permettent de passer de bons moments avec ses amis et à être généreuse envers les œuvres caritatives.
 Dale Jones ; Directeur général, Relations avec les Églises
J'ai donné des conseils financiers à mes deux enfants à différentes périodes de leur vie, mais surtout lorsqu'ils étaient adolescents, au moment où ils commençaient à réfléchir à leurs études supérieures et à leur avenir professionnel. Voici quelques-uns de ces conseils :
• Dépensez moins que vous ne gagnez, afin d’avoir une capacité d’épargne et d’aider les personnes dans le besoin.
• Évitez de contracter des emprunts ou des dettes pour quelque chose qui ne prendra pas de valeur.
L’argent est nécessaire et doit être géré avec sagesse, mais faire quelque chose d’épanouissant et qui contribue à l’amélioration de l’humanité est plus important que de gagner beaucoup d’argent.
Conseils aux jeunes adultes
 Lynn Hammell ; Responsable des relations clients
J'ai travaillé dans les services financiers pendant 25 ans. Ma fille avait 9 ans quand j'ai débuté dans ce secteur. Dès son adolescence, elle a été régulièrement sensibilisée à la gestion financière. Après ses études supérieures, je l'ai vivement encouragée à adhérer au régime de retraite proposé par son employeur, une école privée sous contrat. Elle s'y est inscrite et y participe sans interruption depuis.
 Frank O'Brien ; Formateur en avantages sociaux
Sans surprise, lorsque mes deux enfants ont commencé à travailler, je leur ai parlé de l'importance de comprendre et d'utiliser leurs avantages sociaux, ainsi que d'épargner pour leur retraite. J'insiste toujours sur l'importance de l'épargne personnelle et d'éviter les dettes (cartes de crédit). Le premier conseil a été plus difficile à faire passer, car leur génération a tendance à manger au restaurant et à sortir plus souvent, ce qui augmente les dépenses. En revanche, ils ont compris le second et ont généralement évité les cartes de crédit.
 Dave Zellner ; Directeur des investissements
Après que mes deux enfants ont obtenu leur diplôme universitaire, je leur ai conseillé d'acheter le logiciel de gestion budgétaire Quicken. Ce programme permet de prévoir ses revenus et ses dépenses par type de dépense pour l'année. Je leur ai recommandé d'enregistrer chaque dépense au centime près, de comparer ces informations avec leur budget et d'ajuster leurs dépenses en conséquence.